| Primeiro ano de um financiamento SAC | ||||
| Fluxo de pagamento de um financiamento SAC típico: preço do imóvel R$450 mil, LTV de 70%, 360 meses de prazo e juros de 10% ao ano. | ||||
| Mês | Amortização | Juros | Parcela | Saldo devedor |
|---|---|---|---|---|
| 1 | R$875 | R$2.511,85 | R$3.386,85 | R$315.000 |
| 2 | R$875 | R$2.504,88 | R$3.379,88 | R$314.125 |
| 3 | R$875 | R$2.497,90 | R$3.372,90 | R$313.250 |
| 4 | R$875 | R$2.490,92 | R$3.365,92 | R$312.375 |
| 5 | R$875 | R$2.483,94 | R$3.358,94 | R$311.500 |
| 6 | R$875 | R$2.476,97 | R$3.351,97 | R$310.625 |
| 7 | R$875 | R$2.469,99 | R$3.344,99 | R$309.750 |
| 8 | R$875 | R$2.463,01 | R$3.338,01 | R$308.875 |
| 9 | R$875 | R$2.456,04 | R$3.331,04 | R$308.000 |
| 10 | R$875 | R$2.449,06 | R$3.324,06 | R$307.125 |
| 11 | R$875 | R$2.442,08 | R$3.317,08 | R$306.250 |
| 12 | R$875 | R$2.435,10 | R$3.310,10 | R$305.375 |
O impacto dos juros na demanda imobiliária
Mercado Imobiliário
Economia
Juros
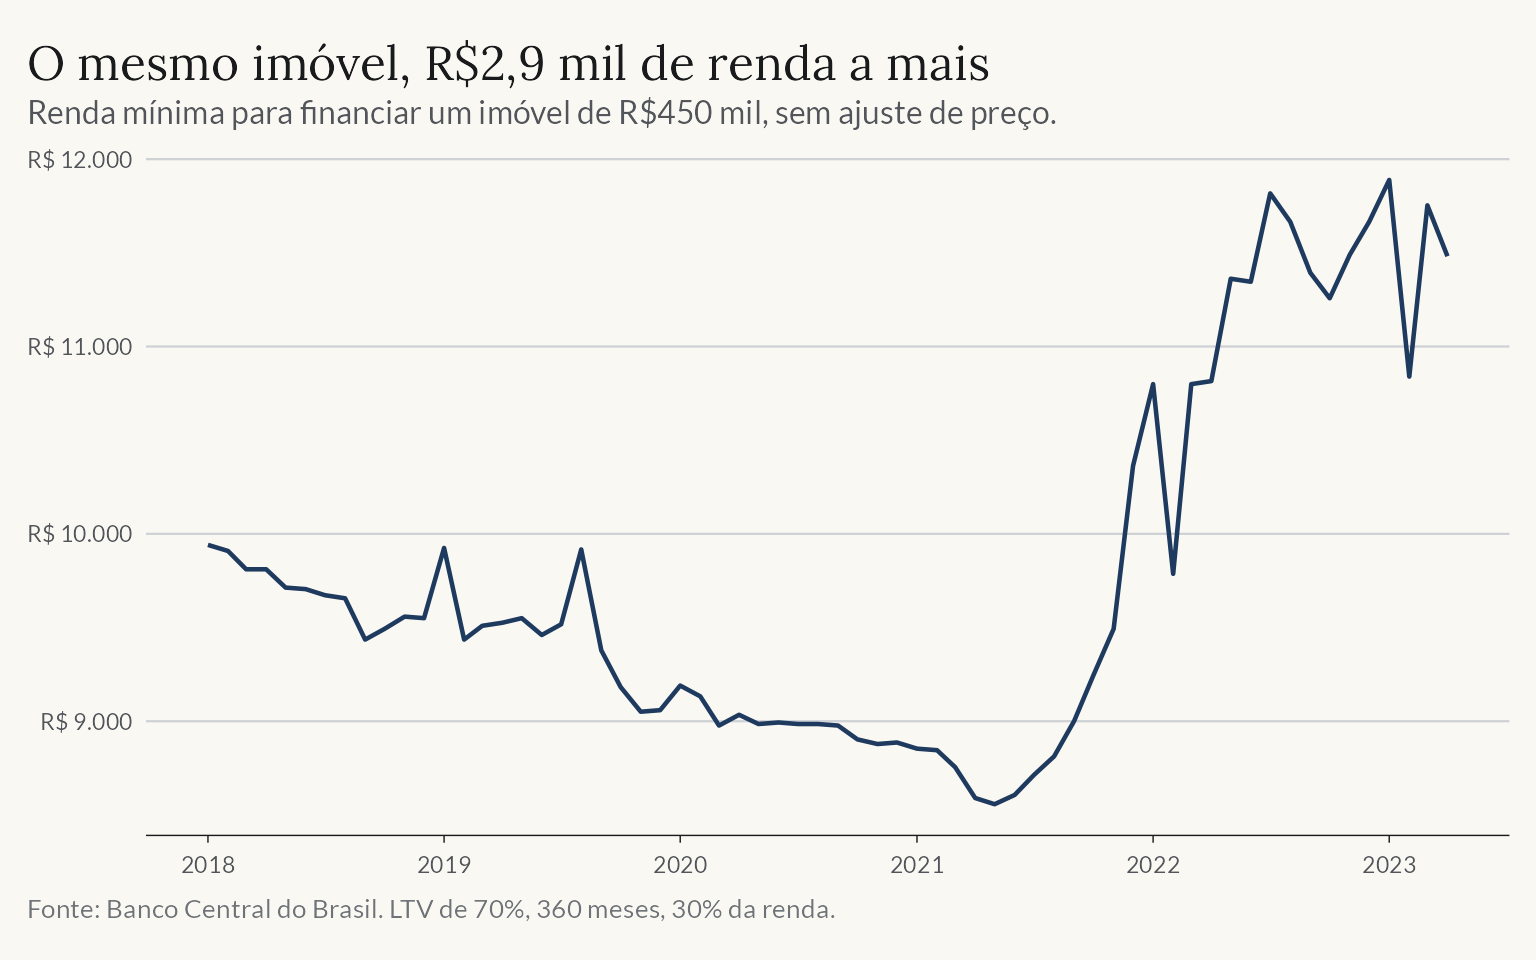
Entre maio de 2021 e abril de 2023, a taxa média do financiamento habitacional subiu de 6,6% para 10,2% ao ano. O mesmo imóvel passou a exigir 34% mais renda para ser financiado mesmo antes de contar a alta dos preços.
Entre maio de 2021 e abril de 2023, a taxa média do financiamento habitacional passou de 6,64% para 10,24% ao ano. Este aumento acompanhou a alta da SELIC, que saltou de 3,5% para 13,75%.
O aumento dos juros tem enorme peso sobre o mercado imobiliário: além de encarecer o produto, diminui a capacidade de financiamento do comprador. Um apartamento de R$450 mil exigia renda de R$8.557; hoje, exige R$11.482. Ou seja, o aumento de 10 p.p. na SELIC se traduziu em aumento de 34% da renda exigida para financiar o imóvel.
A conta do financiamento
O financiamento imobiliário é um empréstimo que a família contrai com um banco e repaga em parcelas mensais, com juros sobre o saldo devedor. Do preço \(P\) do imóvel subtrai-se a entrada \(E\), e o restante forma a dívida \(D = P - E\). A razão entre dívida e preço é o loan-to-value (LTV): um LTV alto significa entrada baixa e dívida grande.
A modalidade dominante no Brasil é o Sistema de Amortização Constante (SAC). O nome descreve a mecânica: a cada mês, a família devolve a mesma fatia do principal, \(A = D/N\), e paga juros sobre o que ainda deve. Como o saldo devedor cai todo mês, os juros caem junto e a parcela encolhe ao longo do contrato. A primeira parcela é a maior, e é contra ela que o banco compara a renda do candidato.
Os parâmetros da simulação abaixo vêm do que os contratos brasileiros de fato registravam em abril de 2023. O LTV médio ficava em 69% no SFH e 72% na linha FGTS, então uso 70%. O prazo médio contratado era de 363 meses, então uso 360. Para o comprometimento de renda, uso a regra de bolso mais comum do mercado: a primeira parcela não pode passar de 30% da renda bruta familiar.
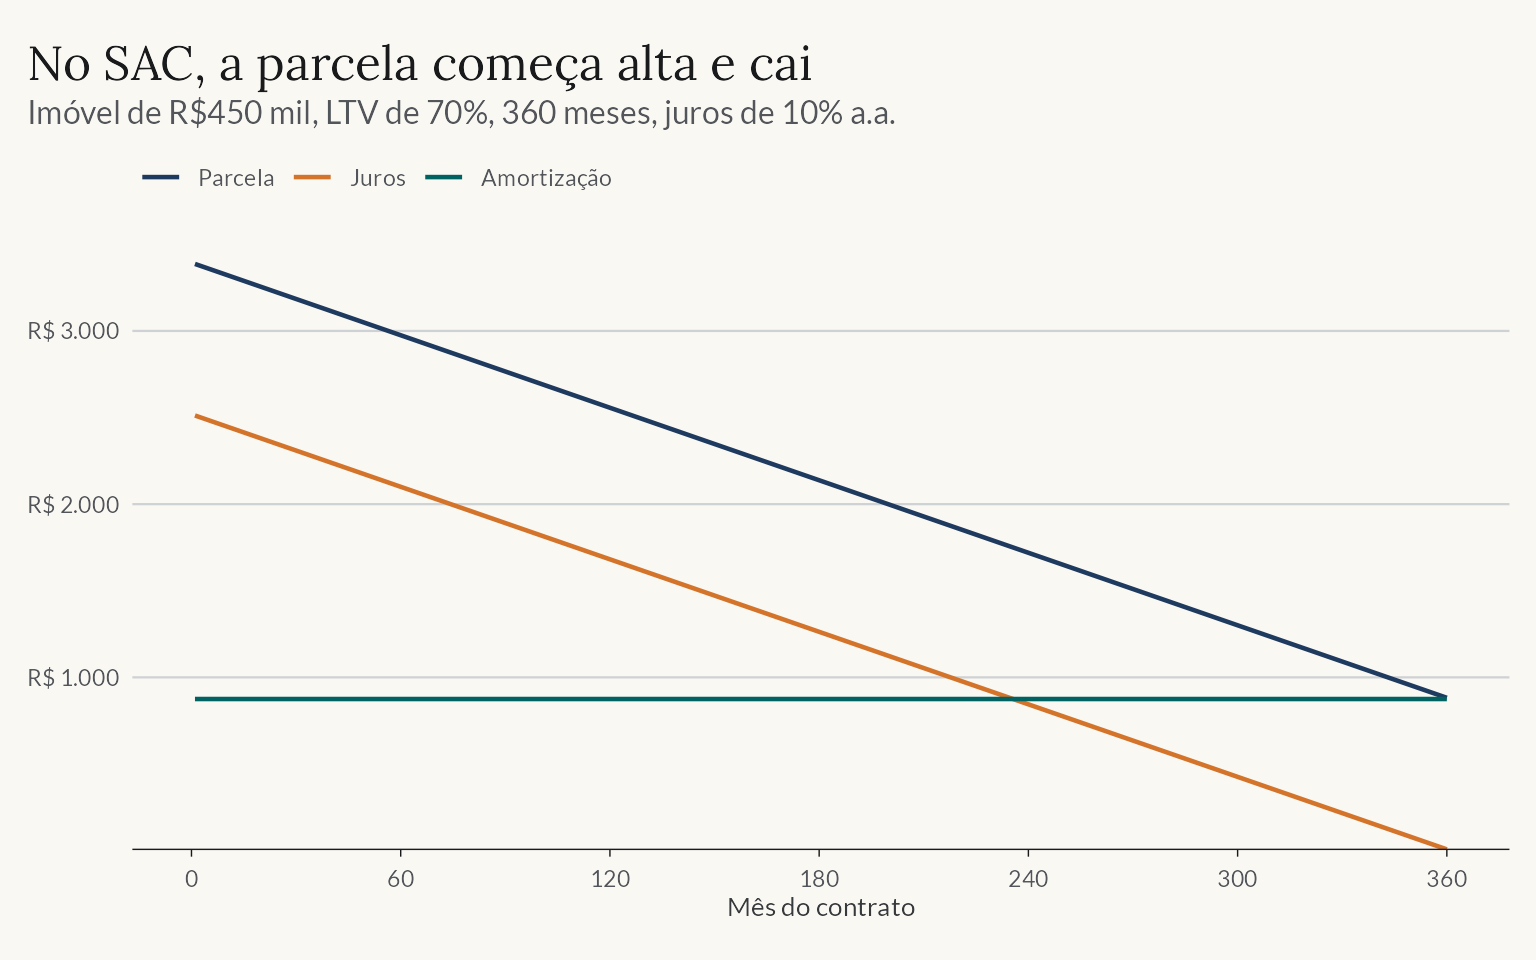
Num imóvel de R$450 mil com LTV de 70%, a entrada é de R$135 mil e a dívida, de R$315 mil. A amortização mensal é fixa em R$875. A uma taxa de 10% ao ano — equivalente a 0,7974% ao mês1 — a primeira parcela fica em R$3.386,85 e a renda exigida, em R$11.290.
Ao longo dos 360 meses, a amortização se mantém a mesma e os juros diminuem gradativamente. A parcela sai de R$3.387 e termina em pouco mais de R$880.
Quanto custa um ponto de juros
Repetindo a simulação acima para diferentes valores de taxas de juro, podemos visualizar o que nos interessa: o efeito do aumento dos juros sobre a renda mínima exigida para o financiamento imobiliário. Para um imóvel de R$450 mil, cada ponto adicional de juros aumenta a renda mínima em R$800.
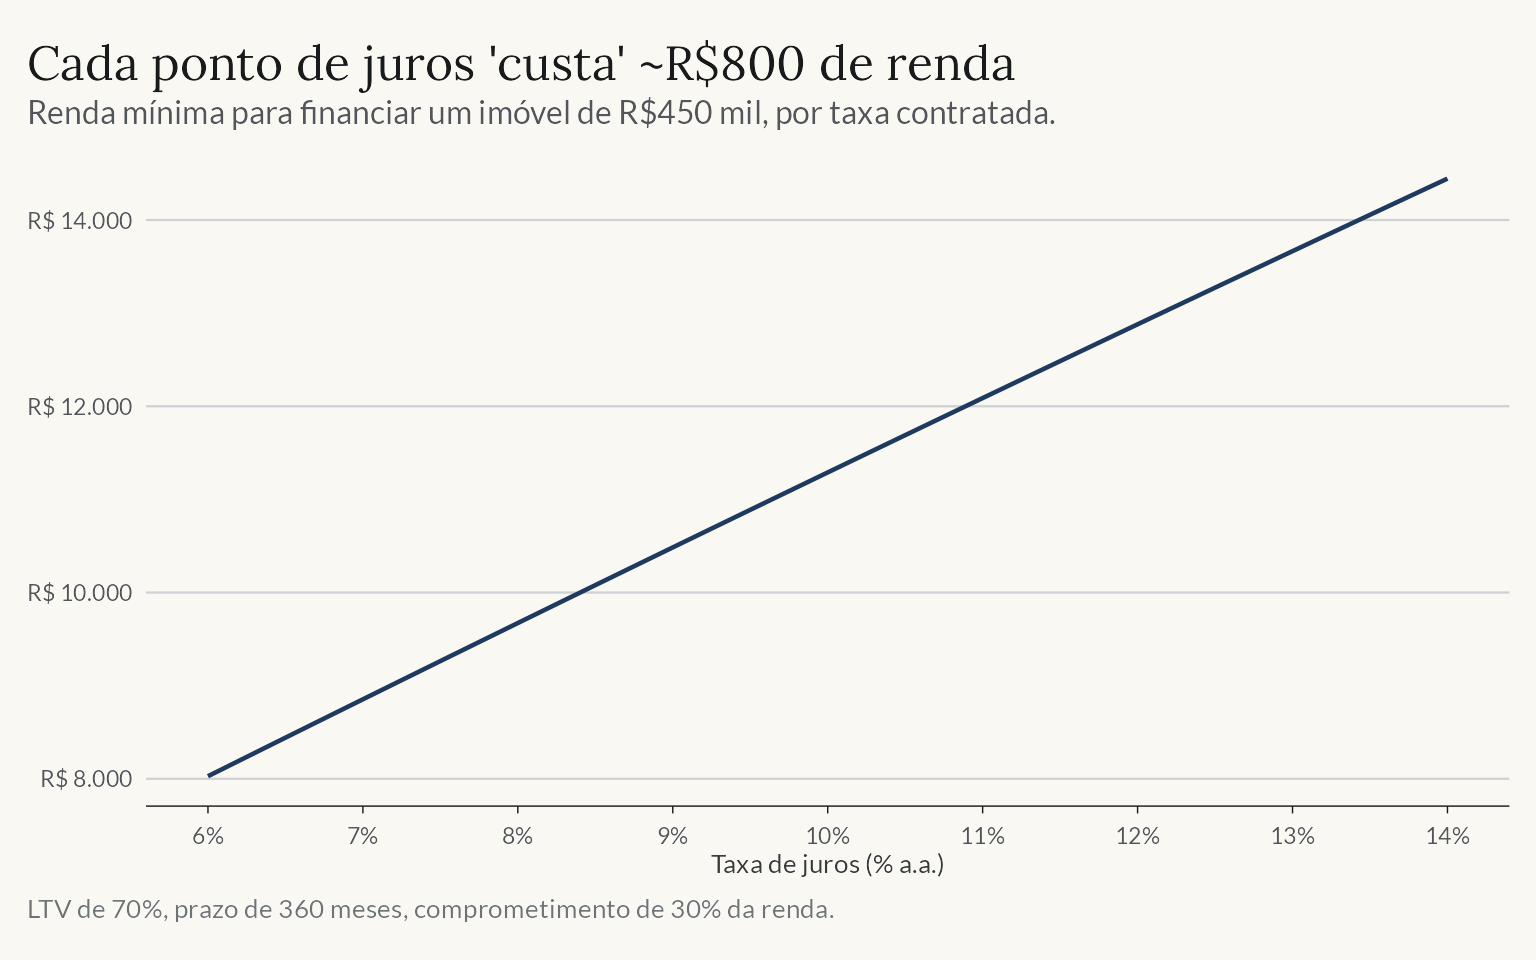
A tabela abaixo resume os principais valores que o gráfico mostra. A 7% ao ano, uma família com R$8.854 de renda financia o imóvel; a 12%, precisa de R$12.880. São R$4.026 de renda mensal separando as duas situações, sem que o imóvel tenha mudado.
| Renda mínima exigida para um imóvel de R$450 mil | ||
| Renda mínima exigida para ser elegível a um financimaneto imobiliário considerando LTV de 70%, 360 meses e comprometimento máximo de 30% da renda. | ||
| Juros (% a.a.) | Primeira parcela | Renda mínima |
|---|---|---|
| 7,0 | R$2.656 | R$8.854 |
| 8,0 | R$2.902 | R$9.672 |
| 9,0 | R$3.145 | R$10.484 |
| 10,0 | R$3.387 | R$11.290 |
| 11,0 | R$3.626 | R$12.088 |
| 12,0 | R$3.864 | R$12.880 |
A SELIC não é a taxa do financiamento
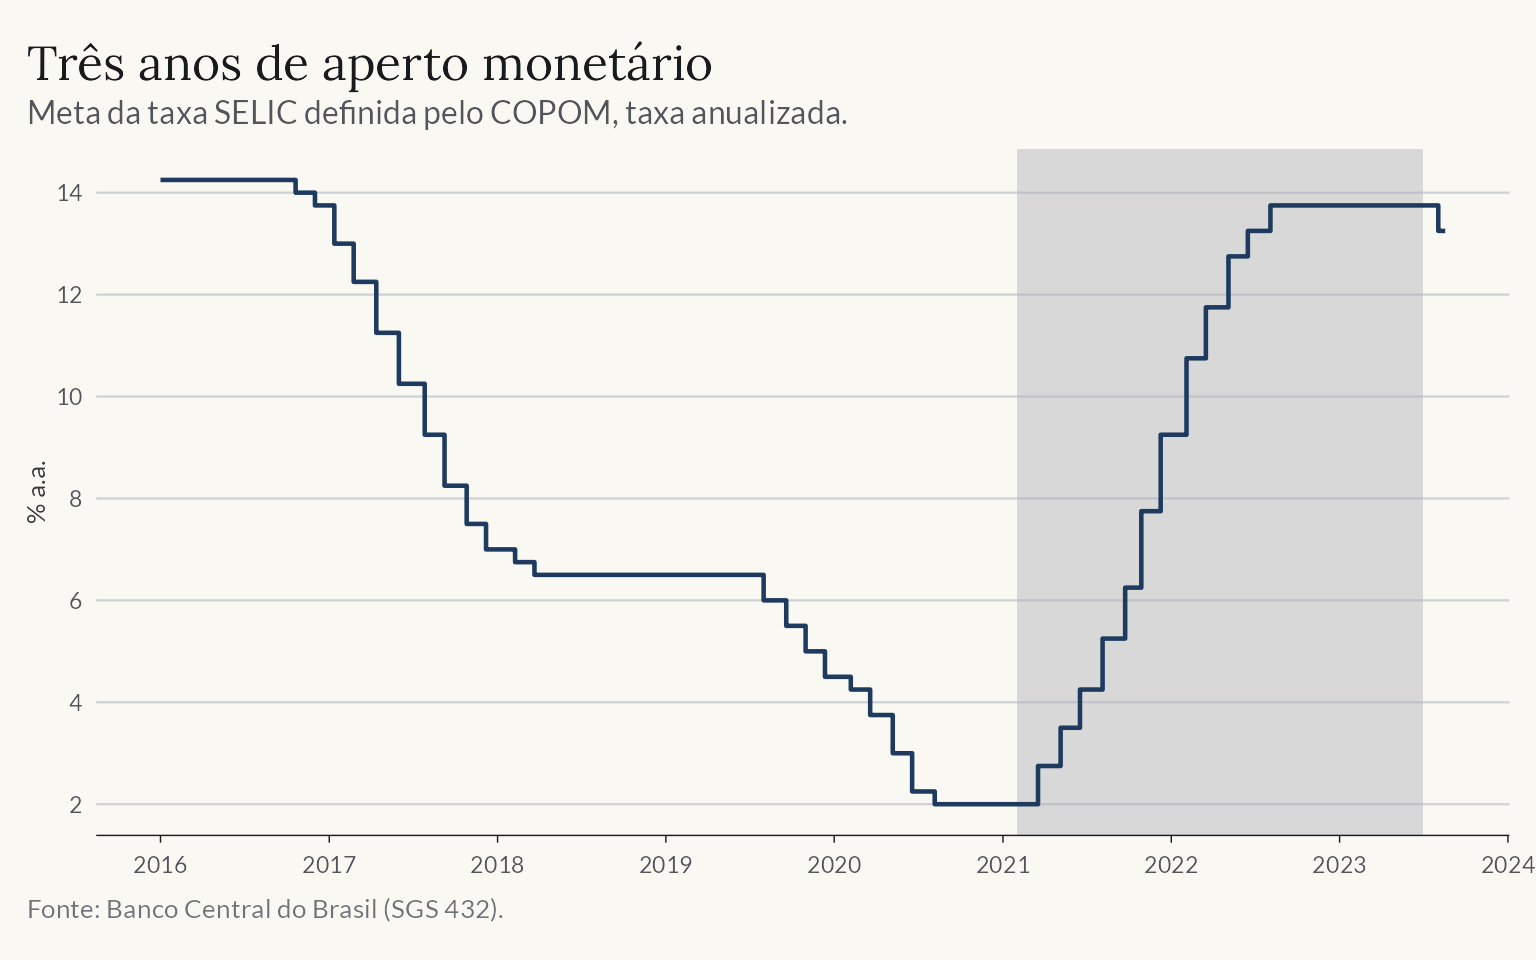
A taxa que entra na conta do financiamento habitacional não é a SELIC. A meta SELIC é o instrumento de política monetária do COPOM, que a eleva quando a inflação acelera — foi o que fez em 2014-16 e de novo em 2021-23. Na reunião de 2 de agosto de 2023, o comitê reduziu a meta de 13,75% para 13,25% ao ano, a primeira queda desde março de 2021.
Entre a SELIC e o contrato de financiamento há várias camadas. O Banco Central classifica o crédito habitacional em cinco linhas — comercial, livre, home equity, FGTS e SFH — e cada uma tem seu próprio preço. As reguladas, FGTS e SFH, responderam por 84% do volume contratado com pessoas físicas em abril de 2023.
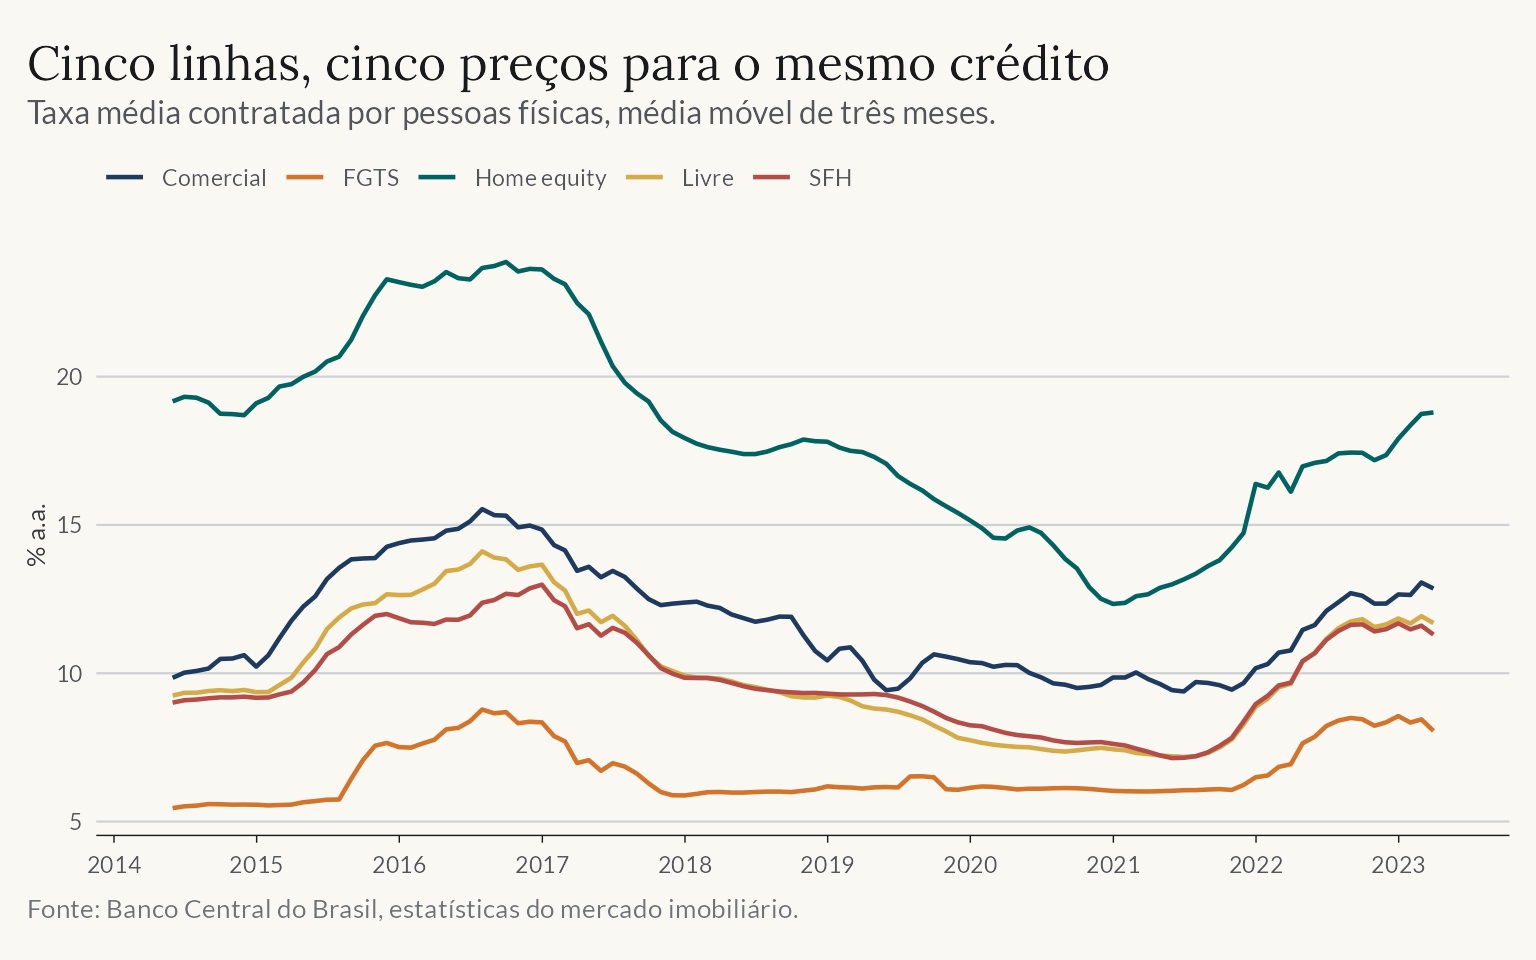
As taxas sobem nos ciclos de alta da SELIC, mas em amplitudes distintas. A taxa do FGTS é administrada e está vinculada ao programa habitacional, não ao mercado. Tipicamente, é a de menor taxa do conjunto e oscila numa faixa estreita, entre 5,4% e 9,3%. Na outra ponta, o home equity cobra cerca de 2,8 vezes a taxa do FGTS ao longo de quase toda a série. Nos períodos de queda da SELIC, como em 2020, as taxas livres cedem enquanto a do FGTS fica praticamente parada.
O gráfico seguinte separa as taxas de mercado das reguladas e mostra que a transmissão é lenta e incompleta. A distância entre os dois grupos encolheu ao longo da série, e os aumentos recentes da SELIC chegaram ao consumidor com defasagem de alguns meses.
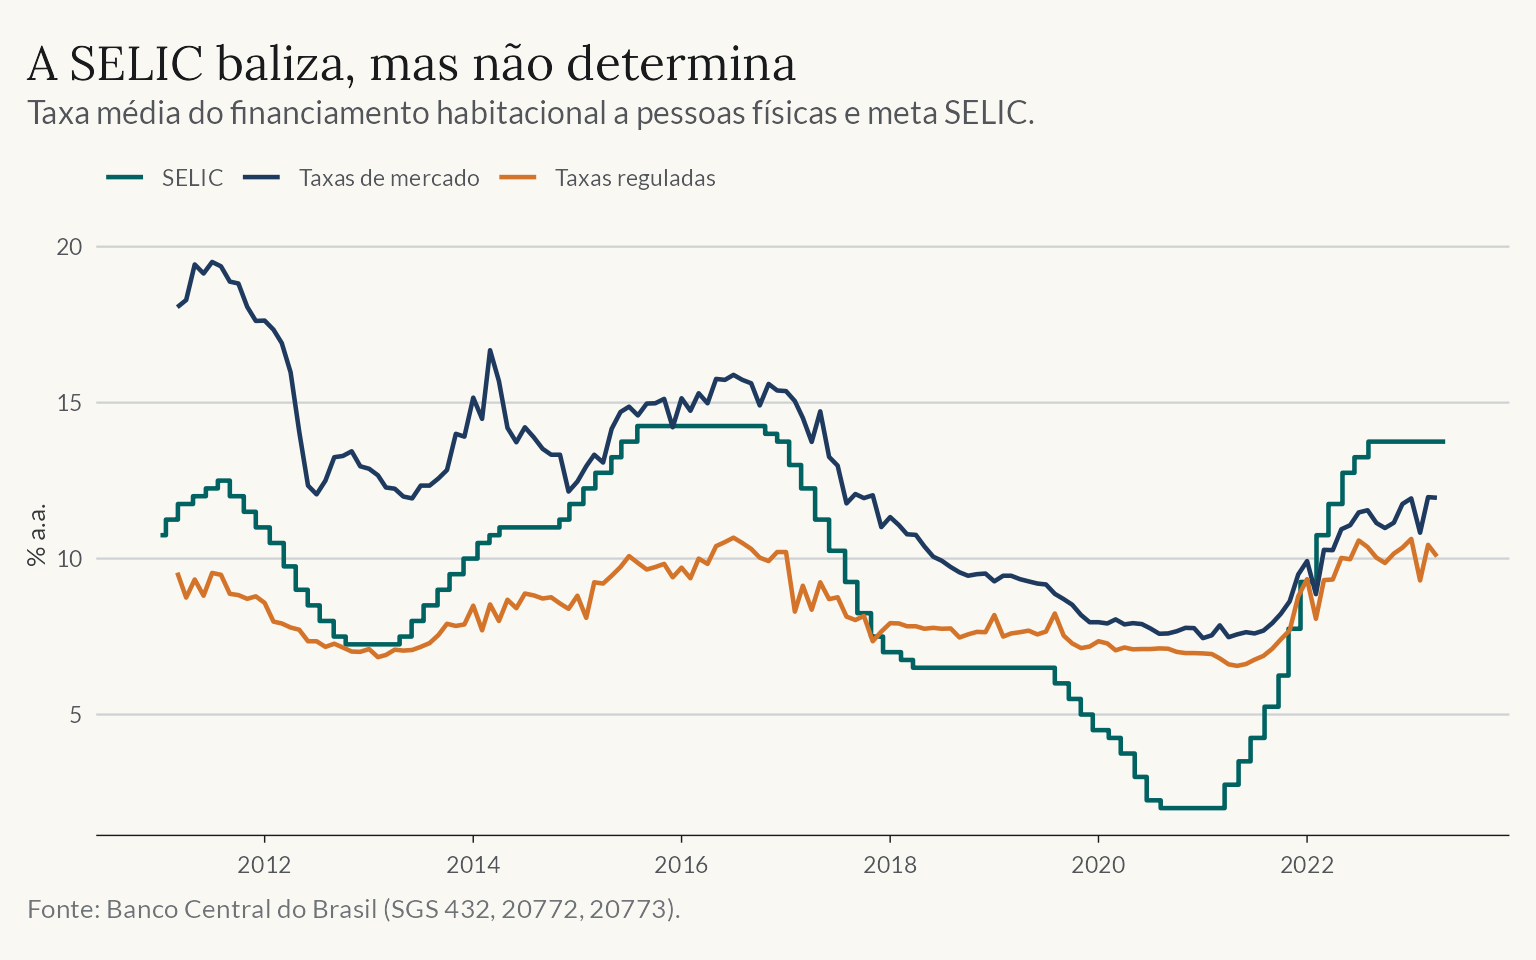
Vale notar um ponto que contraria a leitura de que o aperto de 2021-23 levou o crédito habitacional ao ponto mais caro da história. Apesar do aperto de 2021-23, a taxa média do financiamento habitacional em abril de 2023, de 10,24%, ainda estava abaixo do pico de 11,39% atingido em julho de 2016. O crédito habitacional encareceu, mas partiu de um patamar mais baixo do que no ciclo anterior.
O que os juros fizeram com a acessibilidade
Aplicada a taxa média observada em cada mês ao mesmo imóvel de R$450 mil, a série da renda exigida acompanha o ciclo de juros de perto. No fundo do ciclo, em maio de 2021, bastavam R$8.557. Em abril de 2023, com a taxa em 10,24%, o mesmo imóvel exigia R$11.482.
Essa conta, porém, congela o preço do imóvel — e os preços não ficaram parados. Segundo o IGMI-R (Abrainc/FGV), os imóveis residenciais no Brasil valorizaram 58,4% entre janeiro de 2018 e abril de 2023, com a aceleração concentrada a partir de 2020.
| Valorização residencial pelo IGMI-R | |
| Ano | Variação acumulada |
|---|---|
| 2018 | 0,64% |
| 2019 | 4,11% |
| 2020 | 10,28% |
| 2021 | 16,25% |
| 2022 | 15,06% |
| 2023 | 2,52% |
| 2023 cobre apenas janeiro a abril. | |
Com o preço corrigido pelo índice, o imóvel que valia R$450 mil em janeiro de 2018 valia cerca de R$713.000 em abril de 2023. A renda exigida para financiá-lo passou de R$9.941 para R$18.187 — cerca de 1,8 vezes o valor de janeiro de 2018.
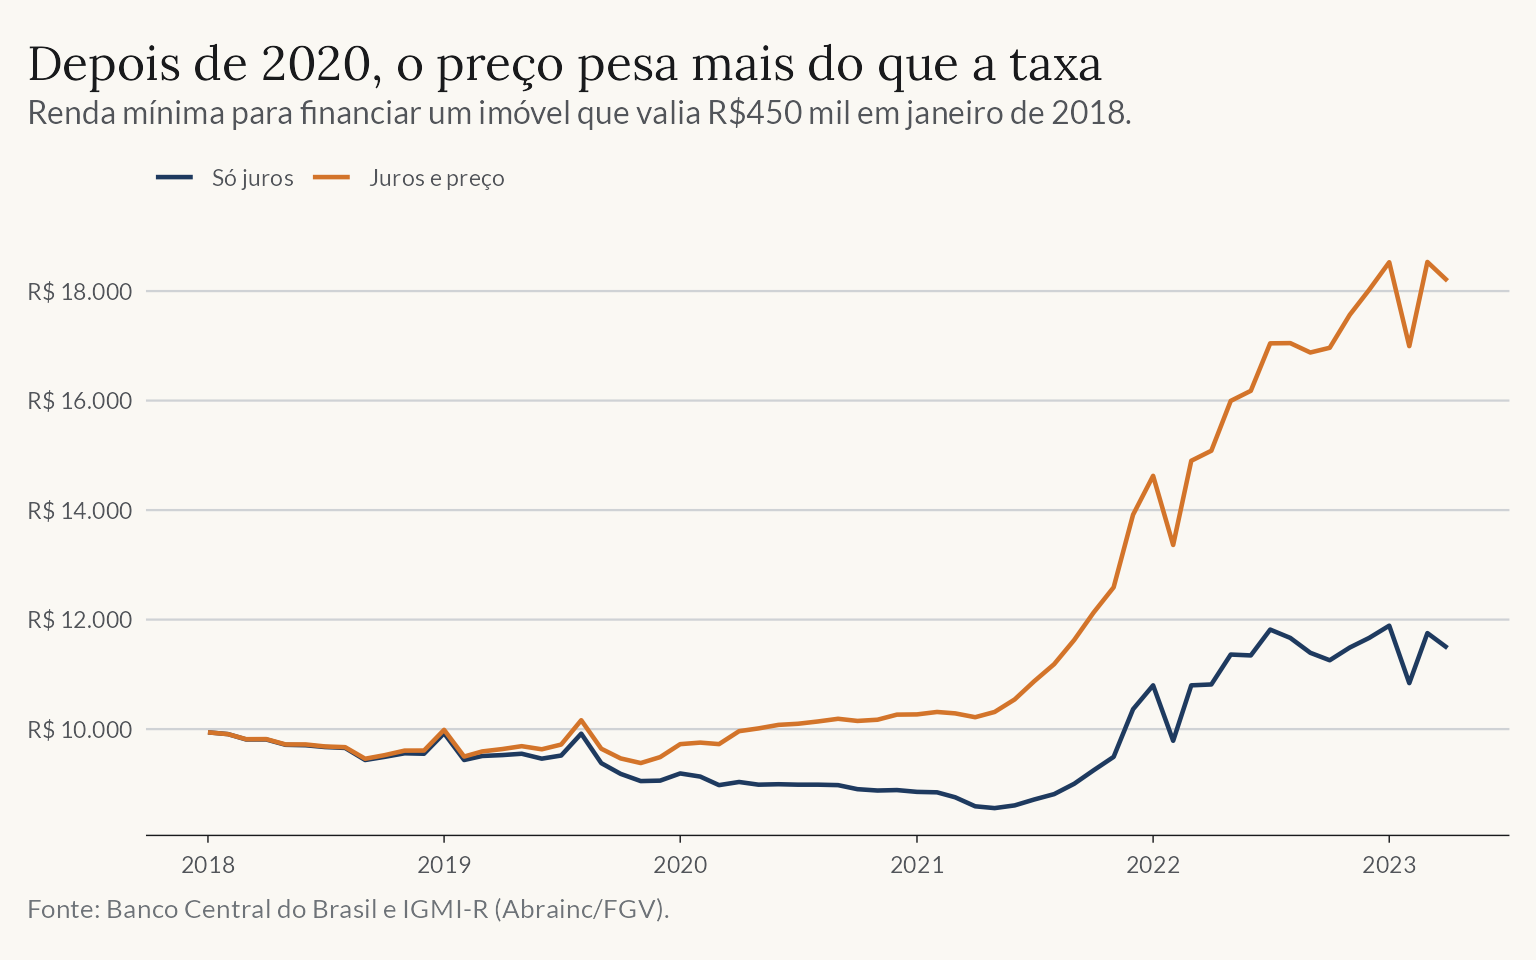
A comparação entre as duas séries decompõe o aumento em duas forças. Mantido o preço de janeiro de 2018, a alta dos juros responde por R$1.541 da renda adicional exigida; a valorização do imóvel responde pelos outros R$6.705. O preço responde por 81% do aumento, e a valorização se concentra depois de 2020.
O IGMI-R é um índice hedônico, isto é, ajustado por qualidade2. A valorização medida não reflete apenas uma mudança na composição dos imóveis vendidos.
O que a conta não inclui
A simulação isola o efeito da taxa de juros e, por isso, omite deliberadamente vários custos que a família efetivamente paga.
O contrato típico não é prefixado. Cerca de 95% do estoque de financiamentos a pessoas físicas era indexado à Taxa Referencial (TR) em abril de 2023, com uma parcela pré-fixada somada a ela. A TR raramente passa de 0,2% ao mês, mas a conta acima não a inclui.
Além disso, a parcela que o comprador efetivamente paga carrega seguros obrigatórios (MIP e DFI) e taxa de administração, e a compra em si envolve ITBI e custos de registro. Nenhum deles entra aqui. A renda mínima calculada é, portanto, um piso.
Dois outros fatores puxam no sentido contrário. O primeiro é o crescimento da renda das famílias, que ao longo de cinco anos compensa parte do encarecimento — a análise acima mantém a renda implícita constante e mede apenas quanto seria preciso ter.
O segundo é o Minha Casa Minha Vida, que oferece taxas bem abaixo das de mercado conforme a renda da família e o preço do imóvel. O valor de R$450 mil usado aqui supera o teto do programa e não seria elegível, o que torna a simulação representativa do mercado, não do segmento subsidiado.
Por fim, as regras de aprovação variam entre instituições. Os 30% de comprometimento são uma convenção de mercado, não uma norma.
O que observar daqui em diante
A decisão do COPOM de 2 de agosto encerrou o ciclo de alta, mas a análise acima mostra que a repercussão sobre o custo do financiamento habitacional não é automática nem imediata. Cerca de 36% do volume contratado sai pela linha FGTS, cuja taxa se move por decisão administrativa e não acompanha a SELIC. O restante responde ao mercado, e com defasagem de meses.
A acessibilidade à moradia depende de três variáveis, e este post mediu duas. Juros e preços explicam por que a renda exigida para financiar um imóvel de características equivalentes quase dobrou em cinco anos. A terceira, a renda das famílias, fica para uma análise seguinte.
Ninguém decide só com dados. E ninguém decide bem sem eles.
A decisão continua sendo sua. Nosso trabalho é diminuir o que ela tem de aposta.
Notas de rodapé
O Banco Central publica as taxas contratadas como taxas efetivas ao ano. A conversão para o mês é geométrica, \((1+i)^{1/12}-1\), e não a divisão por doze. A diferença importa: a divisão simples daria 0,8333% ao mês e superestimaria a parcela.↩︎
Um índice hedônico controla os atributos do imóvel — área, localização, padrão — de modo a estimar a variação de preço de um imóvel de características constantes.↩︎